「消費税の計算って、どうしてこんなに複雑なんだろう…」 「『仕入税額控除』とか『課税仕入』とか、専門用語ばかりで頭が痛い…」
日々の業務や売上の管理に追われる中、避けて通れないのが消費税の計算です。インボイス制度の導入もあり、経営者やフリーランスにとって消費税への関心はこれまで以上に高まっています。
しかし、税務署のパンフレットや専門書を開いても、並んでいるのは難解な用語ばかり。本来の事業の数字に集中したいのに、税金の仕組みでつまずいてしまうのはもったいないですよね。
そこでこの記事では、専門用語を一切使わず、身近な例えとシンプルな図解(イメージ)を使って、経営者が最低限押さえておくべき消費税の仕組みをスッキリ解説します。忙しいスキマ時間でもサクッと読めて、明日からの実務にすぐ役立つ「保存版」です。
そもそも消費税って誰が払っているの?(消費税の基本原則)
まずは、消費税という税金の「正体」を整理しましょう。多くの方が「自分たちが商品を売るときに、お客さんから預かっているお金」と考えていますが、実は仕組みの本質は少し違います。
- お金を最終的に負担している人
お買い物をする「消費者」 - 国に税金を納めている人
商品やサービスを販売する「企業・フリーランス(あなた)」
消費者は、買い物をするたびにレジで消費税を支払っています。しかし、その消費者が直接税務署に歩いて行って消費税を納めているわけではありません。
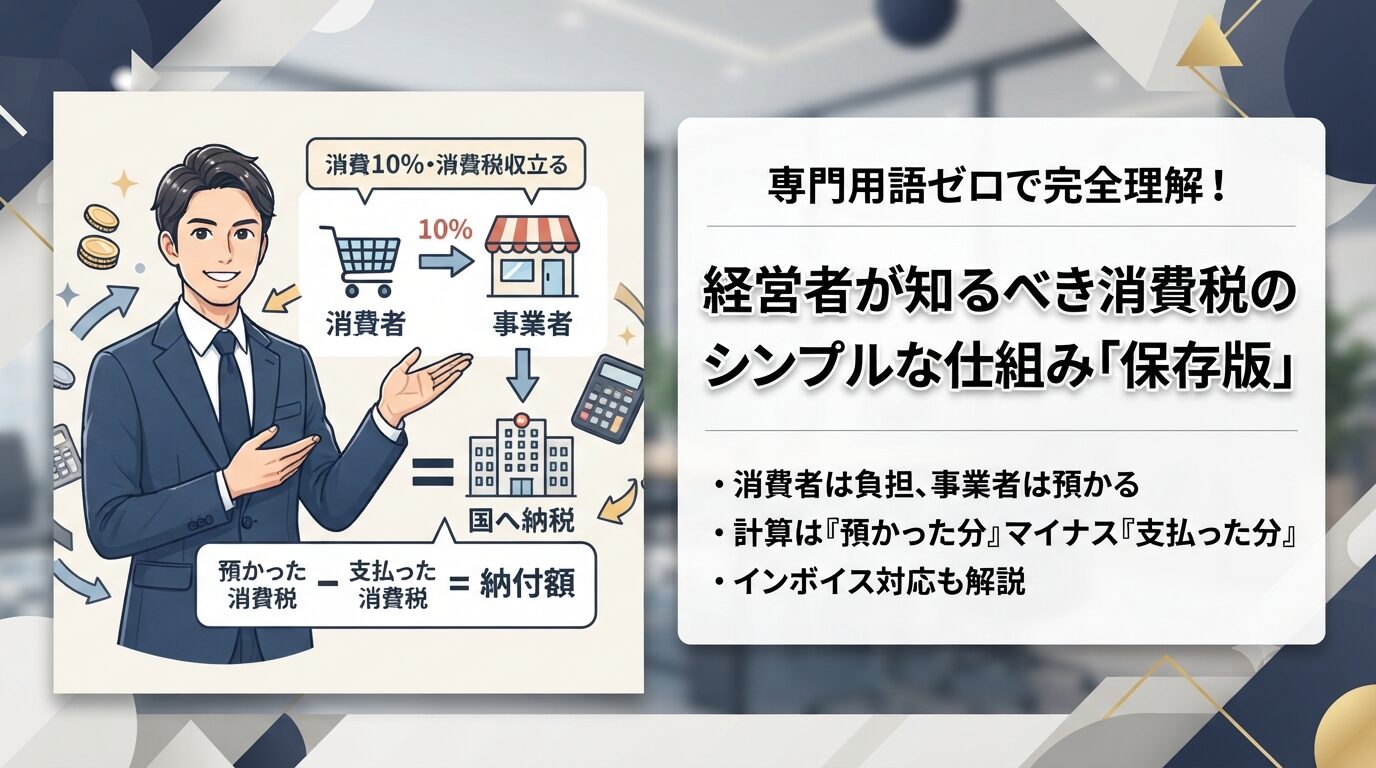
消費者の代わりに、「お店や会社(事業者)が、途中のやり取りの中で預かった消費税をまとめて国に納めている」。これが消費税の仕組みの正体です。
1分でわかる!消費税の計算の仕組み
では、会社やフリーランスは、具体的にいくらの消費税を国に納めればよいのでしょうか?計算の基本は、たったこれだけです。
【国に納める消費税の計算式】
お客さんから預かった消費税 - 支払ったお店に払った消費税 = 自分で国に納める消費税
言葉だけだと分かりにくいので、架空のカフェを例にシミュレーションしてみましょう。
具体的なシミュレーション(カフェの例)
- 【売上(お客さんから預かったお金)】
カフェでコーヒーを1杯500円(+税50円)で、合計1,000杯販売しました。
お客さんから預かった消費税の合計50万円 - 【経費(仕入れや家賃などで支払ったお金)】
コーヒー豆の仕入れやお店の家賃などで、合計300円(+税30円)の経費を支払いました。
支払った消費税の合計30万円
この場合、あなたが国に納める消費税はいくらになるでしょうか?
- 計算:50万円(預かった分)- 30万円(支払った分) = 20万円
つまり、あなたが実際に税務署へ支払うのは、差額の20万円となります。すでに経費の段階で他の業者に支払っている消費税分は、差し引いて計算してよいルールになっているのです。
専門用語なしでスッキリ!「仕入税額控除」の本当の意味
先ほどのシミュレーションで、「支払った消費税を差し引く」という話をしました。
実はこの「支払った消費税を、預かった消費税から差し引く」という一連の処理こそが、税理士がよく口にする「仕入税額控除(しいれぜいがくこうじょ)」の正体です。
言葉だけ聞くと難しそうですが、中身はただの「二重払いを防ぐための引き算」です。
なぜこの引き算が必要なの?
もしこの引き算(仕入税額控除)ができなかったらどうなるでしょうか?
- カフェのオーナーは、コーヒー豆を買うときにも消費税を払っています。
- そのコーヒー豆をお客さんに売るときに、また消費税を請求されます。
もし差し引きが認められなければ、同じ商品(コーヒー豆)に対して、流通の途中で何度も何度も消費税が課税されてしまい、税金が雪だるま式に膨れ上がってしまいます。これを防ぐために、「途中で払った分は、後からちゃんと引いてあげるね」という調整の仕組みが用意されているのです。これが仕入税額控除の本質です。
経営者が知っておくべき実務上の注意点
消費税の仕組みが分かったところで、ここからは日々の経営や経理で失敗しないための実務的なポイントを解説します。
「売上に入っている消費税」をプライベートで使わない
よくある失敗が、お客さんから預かった消費税分を、そのまま会社の口座の「自由に使っていいお金」と勘違いして使い切ってしまうケースです。
消費税は、あくまで「一時的に預かっているお金」であり、最終的にはごっそり国に持っていかれます。決算の時期や納税の時期になって「キャッシュがない!」と慌てないよう、預かった消費税分は、事業用の口座の中で別の貯金用口座に移すなどして、手をつけずにキープしておくのが資金繰りを安定させる鉄則です。
インボイス制度への対応で「引き算」のルールが変わる
近年導入されたインボイス制度(適格請求書等保存方式)により、この「支払った消費税を引く(仕入税額控除)」ためのルールが厳格化されました。
- 取引先の事業者が「インボイス発行事業者(登録番号を持っている業者)」であるか。
- 正しい形式の請求書やレシートをきちんと保管しているか。
これらを満たしていない場合、原則として支払った消費税を差し引くことができなくなり、結果的に国に納める税金が増えてしまいます。経費のレシートや請求書を受け取る際は、登録番号があるかをこまめに確認するクセをつけましょう。
税理士からのワンポイントアドバイス:今日からできる資金繰り対策
消費税の納税は、多くの経営者にとってまとまったキャッシュが出ていく痛いタイミングです。
「思った以上に税金が高くて資金繰りが苦しい…」を防ぐために、現場の税理士としておすすめしたいワンポイントアドバイスは、「簡易課税制度(かんいかぜいせいど)」の検討です。
売上規模(基準期間の課税売上高が5,000万円以下など)によっては、先ほど紹介した「預かった税金から、細かく支払った税金を引いて計算する方法」ではなく、「売上でもらった消費税に、業種ごとの一定の割合(みなし仕入率)をかけて自動的に計算する方法」を選ぶことができます。
この簡易課税制度を使うと、日々の細かい経費ごとの消費税の計算やチェックの手間が大幅になくなり、場合によっては納税額が安くなるケースもあります。自社の業種や売上規模で使えるかどうか、一度顧問税理士に確認してみる価値は大いにあります。
まとめ
今回は、専門用語を一切使わずに、経営者が最低限押さえておくべき消費税の仕組みを解説しました。
- 消費税の本質
消費者が負担し、事業者が預かって国に納めるもの。 - 計算の基本
「お客さんから預かった消費税」から「経費で支払った消費税」を引くだけ。 - 仕入税額控除
二重払いを防ぐための「引き算」のこと。 - 資金繰りのコツ
預かった消費税は使わずにキープし、簡易課税の活用も検討する。
消費税は仕組み自体を正しく理解すれば、恐れるものではありません。日々の数字をクリアに把握し、余裕を持った資金計画を立てていきましょう。
「うちの売上規模だと、通常の計算と簡易課税のどちらが得なんだろう?」 「インボイス制度に対応できているか不安…」
そんな疑問や、自社の具体的な税金対策についてもっと詳しく知りたい方は、お気軽に当事務所までご相談ください。貴社の状況に合わせた最適なサポートをご提案いたします。